div>
mardi 28 février 2017


vendredi 24 février 2017
Les ménages français veulent épargner !
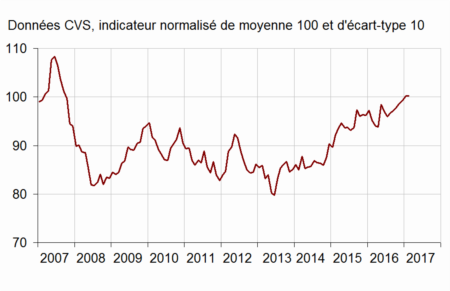
Selon l'INSEE, au mois de février la confiance des ménages dans la situation économique reste et se maintient à 100, sa moyenne de longue période. On peut donc considérer que les Français sont relativement confiants au regard de la situation de ces dernières années.
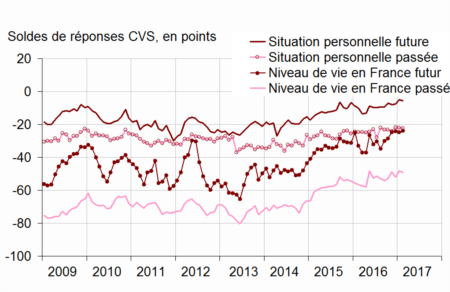
Les ménages jugent que leur situation financière personnelle se maintient proche de la normale. Ainsi, en février, l'opinion des ménages sur leur situation financière passée est stable pour le deuxième mois consécutif. Leur opinion sur leur situation financière personnelle future est quasi stable. La proportion de ménages estimant qu'il est opportun de faire des achats importants augmente de 3 points et est supérieur à sa moyenne de longue période depuis maintenant deux ans. Il atteint son plus haut depuis juillet 2007.
En février, le solde d'opinion des ménages sur leur capacité d'épargne future s'améliore (+4 points), ainsi que leur opinion concernant leur capacité d'épargne actuelle (+3 points). Les deux soldes se situent au-dessus de leur moyenne de long terme.
Les ménages estimant qu'il est opportun d'épargner sont également plus nombreux : le solde correspondant gagne 3 points. Il demeure cependant nettement inférieur à sa moyenne de longue période.
Indicateur synthétique de confiance des ménages
 Source : Insee
Soldes d'opinion sur la situation financière personnelle et le niveau de vie en France
- Source : Insee
En février, l'opinion des ménages sur le niveau de vie passé en France est quasi stable ; le solde correspondant se situe 4 points au-dessous de sa moyenne de long terme. Leur opinion sur le niveau de vie futur en France est lui aussi quasiment inchangé : le solde se situe juste au-dessus de son niveau moyen de longue période.
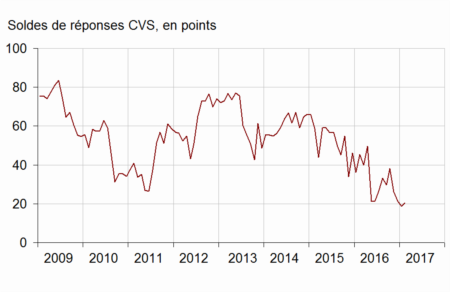
Les craintes des ménages sur le chômage sont quasiment stables en février. Le solde demeure inférieur à sa moyenne de long terme pour le quatrième mois consécutif.
En février, les ménages sont un peu moins nombreux qu'en janvier à considérer que les prix ont augmenté au cours des douze derniers mois : le solde perd 2 points. Il demeure ainsi largement inférieur à sa moyenne de long terme. A priori, les Français ne perçoivent pas encore le retour de l'inflation. Ils sont nettement moins nombreux qu'en janvier à anticiper une hausse des prix au cours des douze prochains mois : le solde diminue de 8 points, après une hausse de 19 points au cours des deux mois précédents. Il demeure néanmoins supérieur à sa moyenne de longue période pour le troisième mois consécutif.
Opinion des ménages sur le chômage
- Source : Insee
jeudi 23 février 2017
Les résultats de l'assurance-vie : janvier 2017 par Philippe Crevel
L’assurance-vie en mode poussif
Après une petite collecte nette de 800 millions d’euros au
mois de décembre dernier, l’assurance-vie récidive, en janvier, avec un résultat
positif de seulement 400 millions d’euros, très en deçà des niveaux
traditionnellement enregistrés au mois de janvier (supérieur en règle générale
à 1 milliard d’euros). Depuis le mois de septembre 2016, l’assurance-vie
progresse à train de sénateur, la collecte nette variant de -0,6 à +0,8 milliard
d’euros en fonction des mois.
La collecte brute a été, en janvier, relativement correcte
en étant de 11,4 milliards d’euros mais néanmoins en retrait par rapport aux
mois de janvier 2015 et 2016 (respectivement 12 et 12,5 milliards d’euros). Les
prestations (les rachats) se maintiennent à un haut niveau (11 milliards d’euros)
et sont au-dessus de la moyenne de 2016 (9,8 milliards d’euros). Les ménages n’hésitent
pas à puiser de l’argent sur leur contrat d’assurance-vie qui bénéficient à
plus de 60 % d’entre eux du meilleur régime fiscal (imposition à 7,5 %). La
concurrence de l’immobilier se fait ressentir. Les épargnants sortent une
partie de leur argent des contrats d’assurance-vie pour acheter de la pierre.
Le résultat de l’assurance-vie est d’autant plus décevant
que janvier est traditionnellement un bon mois pour l’assurance-vie. Les ménages
profitaient du début de l’année pour affecter une partie des revenus non
consommés de l’année précédente et en particulier des primes (primes de fin
d’année, 13e mois) perçues au mois de décembre. L’assurance-vie a
certainement pâti des annonces des rendements 2016 des fonds euros qui sont en
baisse de 0,2 à 0,4 point, en moyenne, selon les contrats. Par ailleurs, la
politique des compagnies d’assurances d’orienter l’épargne vers les unités de
compte contribue à peser sur le volume de collecte, des épargnants refusant d’allouer
une partie de leurs actifs en UC. Cette préférence pour la liquidité se traduit
par un retour en force du Livret A et du LDDs (collecte nette de 3,27 milliards
d’euros au mois de janvier). Le dispositif de blocage potentiel des contrats
d’assurance-vie par l’Etat en cas de crise grave adopté dans le cadre de la loi
Sapin II se fait encore ressentir.
La collecte des unités de compte a atteint 2,8 milliards d’euros
soit un peu près le même résultat qu’en décembre (2,9). Elle représente près de
25 % de la collecte totale ce qui traduit bien un réel infléchissement. En
moyenne, en 2016, les UC représentaient 20 % de la collecte.
L’assurance-vie, produit mature, est à un moment charnière
de son histoire. Les fonds euros qui ont contribué à son succès car ils
constituaient un véritable triangle magique, sécurité avec la garantie en
capital, relative liquidité et rendement appréciable, sont pour quelques années
moins attractifs. Face à cette nouvelle donne, avec en toile de fond, un contexte
politique et géopolitique incertain, les épargnants sont à la recherche d’un
nouveau paradigme. Si certains acceptent la prise de risque (relative) des
unités de compte, d’autres se réfugient dans des produits traditionnels.
L'immobilier en pleine forme !
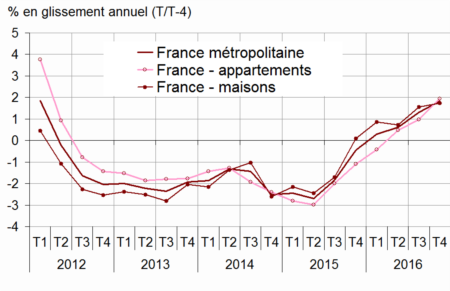
En 2016, la hausse des prix dans l'immobilier ancien a été de 1,8 %se confirme. Cette hausse est de +1,9 % pour les appartements et de 1,7 % pour les maisons. Au quatrième trimestre 2016, les prix des logements anciens ont progressé de +0,7 % par rapport au trimestre précédent (données provisoires corrigées des variations saisonnières). Ce trimestre, la hausse est surtout due aux prix des appartements (+0,9 %). Les prix des maisons s'accroissent plus modérément (+0,5 %). L'immobilier profite de la baisse des taux d'intérêt qui tout à la fois favorise le crédit et rend l'investissement locatif plus compétitif.
Au quatrième trimestre 2016, les prix des logements anciens en Île-de-France augmentent de nouveau : +0,9 % par rapport au troisième trimestre, après +0,7 %.
Ainsi, sur un an, la hausse des prix s'accélère : +3,1 % par rapport au quatrième trimestre 2015, après +2,0 % et +1,5 %. Dans la région francilienne, cette hausse est principalement tirée par les prix des appartements (+3,5 %), notamment des appartements parisiens, qui augmentent de 4,4 % en un an. Les prix des maisons en Île-de-France augmentent également, mais de façon moins marquée (+2,3 % sur l'année).
En province, les prix des logements anciens augmentent de 0,6 % entre le troisième et le quatrième trimestre 2016, soit de façon plus modérée qu'en Île-de-France.
Ils restent plus élevés qu'un an auparavant (+1,3 %). Contrairement à la région francilienne, la hausse est surtout tirée par les prix des maisons, qui s'élèvent de 1,6 % entre fin 2015 et fin 2016 ; ceux des appartements augmentent de 0,6 %.
Variation des prix des logements anciens en France métropolitaine sur un an
- Sources : Insee, Notaires d'Île-de-France - Base Bien, Notaires de France - Perval
Indices des prix des logements anciens en Île-de-France
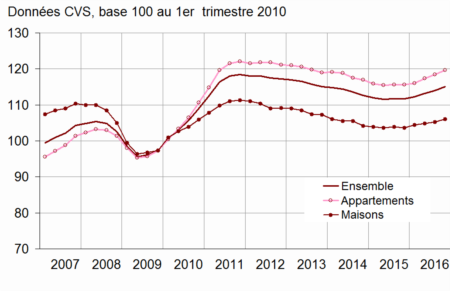
- Champ : Île-de-France
- Sources : Insee, Notaires d'Île-de-France - Base Bien, Notaires de France - Perval
mardi 21 février 2017
Le Livret A en pleine forme !
Communiqué de presse du Cercle de l’Epargne
Par Philippe Crevel
Les résultats du Livret A du mois de
janvier 2017
Paris, le 21
février 2017
Le Livret démarre l’année sur les chapeaux de roue
Le Livret A confirme et signe son retour en forme avec un deuxième mois consécutif de collecte nette positive, +2,89 milliards d’euros au mois de janvier (+630 millions d’euros au mois de décembre 2016). Il faut remonter au mois de janvier 2013 pour trouver une collecte plus importante (+ 7,5 milliards d’euros). Si en 2013, le Livret A bénéficiait du relèvement de son plafond, en ce début de 2017, il profite de la montée des incertitudes.
Le mois de janvier réussit traditionnellement assez bien au Livret A. Les contreperformances des mois de janvier 2015 et 2016 étaient imputables à la baisse de son taux. En 2017, cette baisse semble être digérée par les épargnants.
Au mois de janvier, les épargnants continuent de replacer une partie des primes obtenues en fin d’année. Par ailleurs, ces derniers privilégient toujours la liquidité. La baisse des rendements des fonds euros dissuade une partie des épargnants à s’engager sur le long terme d’autant plus que le retour de l’inflation peut les inciter à la prudence.
Dans ces conditions, l’encours du Livret A remonte à 262,4 milliards d’euros. A souligner que le LDDs enregistre également une collecte positive de 380 millions d’euros portant son encours à 101,7 milliards d’euros à un niveau assez proche de son record absolu (août 2014 à 102,4 milliards d’euros).
Avec l’élection présidentielle et les élections législatives qui se profilent, il est probable que les ménages français continuent à jouer le Livret A et les dépôts à vue.
Enfin, il convient de souligner qu'au mois de janvier, le rendement réel du Livret A est négatif car le taux d'inflation en rythme annualisé a atteint 1,3 %. Ce rendement négatif n'a pas découragé les épargnants. La prochaine révision n'est prévue que pour le 1er août 2017. Sil'inflation restait constante, le taux du Livret A pourrait être porté au maximum à 1,5 %.
jeudi 16 février 2017
mercredi 1 février 2017
Le marché automobile français toujours en forme
Selon le Comité français des constructeurs d'automobile, les ventes de voitures particulières ont progressé de 10,6 % au mois de janvier 2017, avec 153 055 immatriculations, En nombre de jours comparable, la progression n'est plus que de 0,5 %. Néanmoins, elle témoigne de la vitalité du marché français. le
Le marché du véhicule d’occasion en janvier 2017 est estimé à 462 924 voitures particulières et est en hausse de 8,0 % par rapport à janvier 2016.
Le marché du véhicule d’occasion en janvier 2017 est estimé à 462 924 voitures particulières et est en hausse de 8,0 % par rapport à janvier 2016.
mardi 31 janvier 2017
L'assurance-vie s'en sort pas trop mal en 2016
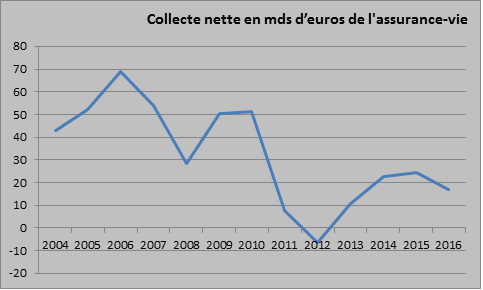
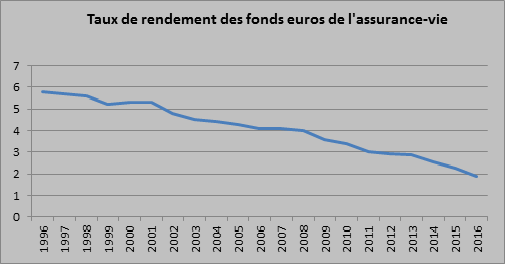
En 2016, l’assurance-vie a enregistré un résultat en demi-teinte, avec une collecte nette qui reste certes positive, 16,8 milliards d’euros, mais en retrait par rapport à celle de 2015 (24,6 milliards d’euros). Ce résultat a été obtenu dans un contexte difficile du fait de la baisse des taux de rendement et de la polémique générée par la loi Sapin II (introduction d’un dispositif prudentiel de blocage temporaire des contrats en cas de crise systémique).
La collecte nette du mois de décembre a été de 800 millions d’euros en progrès au mois de novembre où elle avait atteint 400 millions d’euros. La collecte mensuelle moyenne de l’année 2012 a été 1,4 milliard d’euros contre 2 milliards d’euros en 2015.
Si le taux d’épargne des ménages s’est maintenu à un haut niveau (15 % du revenu disponible brut au 3e trimestre avec une composante financière à 5,9 %), les Français ont, en 2016, souhaité renforcer leur poche d’épargne de précaution. Ils sont ainsi revenus sur le Livret A et ont conservé d’importantes disponibilités sur leurs comptes courants. La baisse du rendement du Plan d’Epargne Logement n’a pas provoqué une réelle montée des cotisations en faveur de l’assurance-vie.
Stabilité des cotisations brutes en 2016
Le montant total des cotisations brutes a, en 2016, atteint 134,7 milliards d’euros contre 135,5 milliards d’euros en 2015. Il s’agit de la deuxième meilleure collecte de ses sept dernières années. Pour le mois de décembre, les cotisations brutes se sont élevées à 12,6 milliards d’euros en hausse de 20 % par rapport au mois de novembre. En règle générale, le dernier mois de l’année est favorable aux cotisations, les épargnants réalisant des arbitrages entre leurs différents placements durant cette période.
Une lente progression des unités de compte
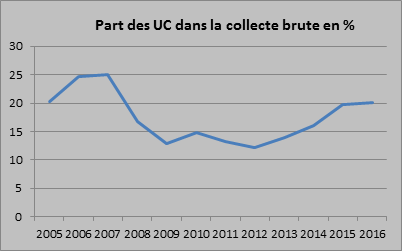
Le montant de la collecte en unités de compte a été de 27,2 milliards d’euros contre 26,8 milliards d’euros en 2015. Les unités de compte représentent 20 % de la collecte soit toujours un ratio inférieur à celui d’avant crise. La progression des unités de compte s’est réalisée dans un contexte boursier chahuté qui a néanmoins débouché sur une augmentation des cours (+4,86 % pour le CAC40 en 2016). L’évolution des UC est sensible aux résultats de la bourse et est également liée à la progression de l’épargne financière.
Des prestations orientées à la hausse en phase avec le vieillissement des contrats et de la population
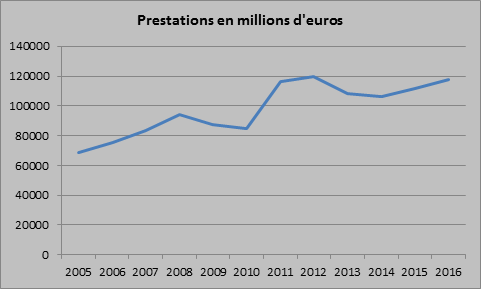
Les prestations se sont élevées à 117,9 milliards d’euros en 2016 contre 111,8 milliards d’euros en 2015. Plus de 60 % des contrats ont plus de 8 ans d’ancienneté ce qui permet aux souscripteurs de bénéficier du meilleur régime fiscal. ¨Par ailleurs les titulaires des contrats d’assurance-vie sont de plus en plus âgés. Leur âge moyen est supérieur à 54 ans. Si 37 % des ménages ont souscrit un contrat d’assurance-vie, ce taux s’élève à plus de 50 % chez les retraités. De ce fait, il n’est pas étonnant que le montant des rachats augmente progressivement avec l’arrivée des classes d’âge du baby-boom à la retraite.
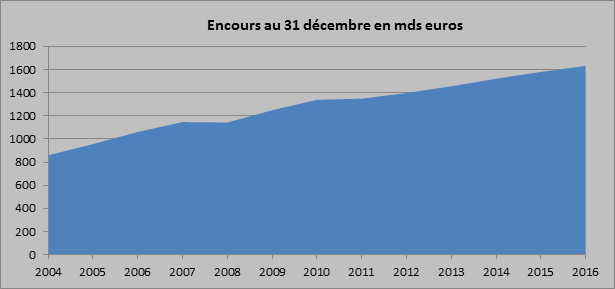
Un encours de 1632 milliards d’euros
L’encours de l’assurance-vie a atteint 1632 milliards d’euros à fin 2016 contre 1061 milliards d’euros à fin 2006. En un an
L’assurance-vie doit faire face tout à la fois à l’incontournable question de la baisse des taux de rendements des fonds euros qui représente plus des quatre cinquièmes de son encours et du vieillissement de la population ce qui se traduira par une montée en puissance des prestations. La question de la réorientation des fonds euros vers des placements plus en phase avec l’économie réelle a donné lieu à plusieurs initiatives depuis 2012 qui n’ont pas été couronnées de succès que ce soit avec l’Euro-croissance ou les contrats Vie-Génération. Une action plus énergique en faveur des unités de compte sera peut –être nécessaire pour déplacer un peu plus rapidement les lignes.
lundi 23 janvier 2017
Le Livret A a renoué avec une collecte positive en 2016
Le Livret A a, en 2016, mis un terme à deux années
consécutives de décollecte (-6,1 milliards d’euros en 2014 et -9,29 milliards
d’euros en 2015) avec une collecte nette de 1,75 milliard d’euros. Pour le seul
de mois de décembre, la collecte a été positive de 630 millions d’euros.
Le Livret A a, l’année dernière, surmonté le passage de son
taux en-dessous de 1 % intervenu le 1er août 2015. Avec la baisse
généralisée des rendements des produits de taux et surtout celle concernant le
Plan d’Epargne Logement, les épargnants ont retrouvé le chemin du Livret A. Par
ailleurs, les Français ont opté pour la sécurité et la liquidité au détriment
du rendement. Le Livret A et le LDD sont de plus en plus les antichambres des
comptes courants. Ils remplacent dans ce rôle les livrets bancaires qui offrent
des rendements bien plus faibles. Le Livret A a également profité de la petite
déconvenue de l’assurance-vie intervenue avec la discussion de la loi Sapin II
prévoyant notamment des mesures de blocages en cas de crise systémique.
Le résultat positif du mois de dé décembre dernier est assez
logique du fait des versements des primes et des étrennes de fin d’année. La
collecte avait été en décembre 2015 (660 millions d’euros) et en décembre 2014
(9 millions d’euros) tant bien même que ces deux années avaient été marquées
par une forte décollecte.
A fin décembre 2016, l’encours du Livret A est de quand
celui du LDDS est de 360,9 milliards d’euros. Pour le Livret A, il s’élève à
259,5 milliard d’euros et à 101,4 milliards d’euros pour le LDDS. La collecte
de ce dernier produit a été de au mois de décembre de 640 millions d’euros. En
revanche, elle a été négative de 660 millions sur l’ensemble de l’année 2016. Ce
produit étant plus bancarisé que le Livret A, il est très sensible aux
évolutions des dépenses de consommation des ménages.
Avec la remontée de l’inflation, 0,6 % en rythme annuel au
mois de décembre, le rendement du Livret A a tendance à se réduire en termes
réels et à se rapprocher de zéro. Du fait de l’engagement du Gouvernement de ne
pas modifier le taux au 1er février, celui-ci pourrait passer en
dessous du taux d’inflation si le prix de l’énergie continuait à augmenter. Par
ailleurs, en retenant la nouvelle formule du Livret A, le taux pourrait être
maintenu à 0,75 %.
Compte tenu des nouvelles règles de fixation qui entreront
en vigueur au 1er août 2017, les indices utilisés dans la formule
pour les taux monétaires et l’inflation sont lissés sur 6 mois, afin de
prévenir toute variation brutale, à la hausse ou à la baisse, du taux du livret
A. Par ailleurs, dans la nouvelle formule, la majoration de 0,25 point de
pourcentage par rapport à l’inflation est suspendue dans certaines
circonstances exceptionnelles quand l’écart entre l’inflation et les taux
monétaires est supérieur ou égal à 0,25 point de pourcentage. En retenant cette
double modification, le taux peur rester à 0,75 % car l’inflation est de 0,4 %
en moyenne sur les six derniers mois et qu’en plus l’écart entre inflation et
les taux monétaires restent supérieurs à 0,25 point (l’Euribor 3 mois est
à-0,339 % et taux de l’Euronia est -0,353 %).
|
|
Collecte nette en milliards d’euros
|
rendement
|
Taux d’inflation
moyen
|
|
1994
|
4,9
|
4,50%
|
1,70%
|
|
1995
|
7
|
4,5
|
1,70%
|
|
1996
|
-8,3
|
4,5 %jusqu’au 1er mars
et 3,50 % après
|
2%
|
|
1997
|
3
|
3,50%
|
1,20%
|
|
1998
|
1,5
|
3,50 % jusqu’au 16
juin puis 3 %
|
0,70%
|
|
1999
|
-6,7
|
3 % jusqu’au 1er août
puis 2,25 %
|
0,50%
|
|
2000
|
-0,65
|
2,25 % jusqu’au 1er juillet
2000 puis 3 %
|
1,70%
|
|
2001
|
4,4
|
3%
|
1,70%
|
|
2002
|
4,2
|
3%
|
1,90%
|
|
2003
|
2,3
|
3 % jusqu’au 1er août
puis 2,25 %
|
2,10%
|
|
2004
|
1,3
|
2,25%
|
2,10%
|
|
2005
|
-1,3
|
2,25 % jusqu’au 1er août
puis 2 %
|
1,80%
|
|
2006
|
3,3
|
2 % jusqu’au 1er février
puis 2,25 % jusqu’au 1eraoût puis 2,75 %
|
1,60%
|
|
2007
|
5
|
2,75 % jusqu’au 1er août
puis 3 %
|
1,50%
|
|
2008
|
18,7
|
3 % jusqu’au 1er février
puis 3,50 % jusqu’au 1eraoût puis 4 %
|
2,80%
|
|
2009
|
21
|
4 % jusqu’au 1er février
2,50 % jusqu’au 1ermai 1,75 % jusqu’au 1er août puis
1,25 %
|
0,10%
|
|
2010
|
10,4
|
1,25 % jusqu’au 1er août
puis 1,75 %
|
1,50%
|
|
2011
|
19,9
|
1,75 % jusqu’au 1er février
2 % jusqu’au 1eraoût Puis 2,25 %
|
2,10%
|
|
2012
|
30,3
|
2,25%
|
2,00%
|
|
2013
|
14,7
|
2,25 % jusqu’au 1er février
1,75 % jusqu’au 1eraoût Puis 1,25 %
|
0,90%
|
|
2014
|
-6,13
|
1,25 % jusqu’au 1er août
1 % depuis
|
0,50%
|
|
2015
|
-9,29
|
1 % puis 0,75 % à
partir du 1er août
|
0,6 %%
|
|
2016
|
1,75
|
0,75 %
|
0,2%
|
lundi 9 janvier 2017
Le Mensuel du cercle de l'Epargne
LE MENSUEL DU CERCLE N°33
JANVIER 2017
L’Édito
- De la drôle d’année à l’année des interrogations
- Un taux d’épargne en légère hausse en 2016
- Le PEA-PME reste de petite taille
- Plan d’Épargne Logement, retour dans la norme
- SCPI : l’engouement des Français pour la pierre papier
- La France, championne de la réforme
- La France, dernière de la classe pour les fonds de pension
- L’indispensable prévention
- La prévoyance coûte plus cher que le chômage
- L’espérance de vie et les inégalités
- L’accès aux soins fragilisé depuis la crise de 2008
- La dépendance, rapide état des lieux
- Les pistes de réforme ou comment financer la dépendance ?
- Tableau de bord des produits d’épargne
- Tableau de bord des marchés financiers
- Tableau de bord du crédit et des taux d’intérêt
- Tableau de bord retraite
jeudi 5 janvier 2017
Les ménages français prennent goût au crédit pas cher
Les Français reprennent le chemin du crédit. Ainsi, selon la Banque de France, le taux de croissance annuel des crédits aux particuliers était de 4,1 % en novembre contre + 4,0 % en octobre et + 3,9 % en septembre.
Le crédit à l’habitat reste dynamique avec une croissance de l’encours de 3,9 % nets des renégociations, après + 3,8 % en octobre) La production de crédits nouveaux à l’habitat s’est élevé à 27,5 milliards d’euros, après 24,8 milliards d’euros. Les renégociations de crédits à l’habitat représentent 59 % des nouveaux prêts contre 54 % en octobre
lire la suite sur le site du Cercle de l'Epargne
samedi 31 décembre 2016

jeudi 22 décembre 2016
L'assurance-vie renoue avec une collecte positive en novembre
La collecte a été positive de 1,1 milliard d'euros au mois de novembre 2016 après une décollecte de 100 millions d'euros au mois d'octobre.
Lire le communiqué du Cercle de l'Epargne
Lire le communiqué du Cercle de l'Epargne
lundi 19 décembre 2016
Plus de 10 000 milliards d'euros de patrimoine
Selon l'INSEE, à la fin de l'année 2015, le patrimoine net des ménages était de 10 692 milliards d’euros, soit huit fois leur revenu disponible net. En 2015, il a augmenté de + 2,4 % après + 0,4 % en
2014.
Le patrimoine des ménages est composé à 68 % d’actifs non financiers, 62 % pour le seul immobilier En 2015, la valeur du patrimoine en constructions et terrains a progressé de 1,1 %, après trois années de baisse (– 1,5 % en 2014 après – 0,3 % en 2013 et – 0,7 % en 2012).
Au total,le patrimoine non financier des ménages se redresse modérément (+ 1,2 % après
– 1,4 %en 2014).
Les actifs financiers des ménages ont augmenté de + 4,6 % après + 4,0 % en 2014, en raison de l’augmentation des flux de placements et d’une valorisation des titres détenus plus importante qu’en 2014. L’encours des contrats d’assurance-vie s’accroît de 3,9 %, après + 4,5 % en 2014, grâce au rythme toujours soutenu des souscriptions
nettes.
L’encours en numéraire et dépôts progressant de 3,4 %après + 2,1 % en 2014. Le faible niveau des taux d’intérêt réduit en effet le coût d’opportunité de détention d’avoirs liquides
L’encours des actions et parts de fonds d’investissement progresse aussi (+ 7,8% après
+ 5,3%), les ménages bénéficiant surtout d’une valorisation des titres en portefeuille plus importante : l’indice boursier SBF 120
mercredi 14 décembre 2016
lundi 12 décembre 2016
Les mesures sur l'assurance-vie et l'épargne de la loi Sapin II sont entrées en vigueur
La loi no 2016-1691 du 9 décembre 2016 relative à la transparence, à la lutte contre la corruption et à la modernisation de la vie économique a été publiée au Journal Officiel du 10 décembre 2016. Cette loi prévoit notamment le déblocage anticipé des petits PERP, les mesures exceptionnelles appliicables à l'assurance-vie en cas de menace de choc systémique, la création de fonds de retraite professionnelle et des dispositions concernant les associations souscriptrices de contrats de groupe formule utilisée en particulier pour les Contrats Madelin ou PERP).
L'article 49 accroit les pouvoirs du Haut Conseil pour la Stabilité Financière que ce soit pour les provisions pour participation aux bénéfices ou sur les contrats en cas de menace de choc systémique.
Article 49
Le livre VI du code monétaire et financier est ainsi modifié : 1o Au 7o du I de l’article L. 612-33, les mots : « ou limiter » sont remplacés par les mots : « , retarder ou limiter, pour tout ou partie du portefeuille, » ; 2o L’article L. 631-2-1 est ainsi modifié : a) Le 5o est ainsi rédigé : « 5o Il peut, sur proposition du gouverneur de la Banque de France et en vue de prévenir l’apparition de mouvements de hausses excessives sur le prix des actifs de toute nature ou d’un endettement excessif des agents économiques, fixer des conditions d’octroi de crédit par les entités soumises au contrôle de l’Autorité de contrôle prudentiel et de résolution ou de l’Autorité des marchés financiers et ayant reçu l’autorisation d’exercer cette activité, lorsque ces entités consentent des prêts à des agents économiques situés sur le territoire français ou destinés au financement d’actifs localisés sur le territoire français ; » b) Après le même 5o, sont insérés des 5o bis et 5o ter ainsi rédigés : « 5o bis Il peut, sur proposition du gouverneur de la Banque de France, président de l’Autorité de contrôle prudentiel et de résolution, moduler les règles de constitution et de reprise de la provision pour participation aux bénéfices pour l’ensemble ou un sous-ensemble des personnes mentionnées aux 1o, 3o et 5o du B du I de l’article L. 612-2 ; « 5o ter Il peut, sur proposition du gouverneur de la Banque de France, président de l’Autorité de contrôle prudentiel et de résolution, après avis du collège de supervision de cette autorité, à l’égard de l’ensemble ou d’un sous-ensemble des personnes mentionnées aux 1o à 5o du B du I du même article L. 612-2, afin de prévenir des risques représentant une menace grave et caractérisée pour la situation financière de l’ensemble ou d’un sous- ensemble significatif de ces personnes ou pour la stabilité du système financier, prendre les mesures conservatoires suivantes : « a) Limiter temporairement l’exercice de certaines opérations ou activités, y compris l’acceptation de primes ou versements ; « b) Restreindre temporairement la libre disposition de tout ou partie des actifs ; « c) Limiter temporairement, pour tout ou partie du portefeuille, le paiement des valeurs de rachat ; « d) Retarder ou limiter temporairement, pour tout ou partie du portefeuille, la faculté d’arbitrages ou le versement d’avances sur contrat ; « e) Limiter temporairement la distribution d’un dividende aux actionnaires, d’une rémunération des certificats mutualistes ou paritaires ou d’une rémunération des parts sociales aux sociétaires.
« Le Haut Conseil de stabilité financière décide des mesures prévues au présent 5o ter pour une période maximale de trois mois, qui peut être renouvelée si les conditions ayant justifié la mise en place de ces mesures n’ont pas disparu, après consultation du comité consultatif de la législation et de la réglementation financières. Les mesures prévues au c du présent 5o ter ne peuvent être maintenues plus de six mois consécutifs. « Dans sa décision, le Haut Conseil veille à la protection de la stabilité financière et des intérêts des assurés, adhérents et bénéficiaires ; » c) Aux treizième et quatorzième alinéas, la référence : « 5o » est remplacée par la référence : « 5o ter » et, à l’avant-dernier alinéa, les références : « 4o et 4o bis » sont remplacées par les références : « 4o, 4o bis, 5o bis et 5o ter » ; 3o Le premier alinéa de l’article L. 631-2-2 est complété par les mots et une phrase ainsi rédigée : « ainsi que toute personne dont l’audition lui paraît utile. Ces personnes peuvent, à cet effet, lui transmettre des informations couvertes par le secret professionnel. »
L'article 85 renforce les droits des adhérents à des contrats de groupe
Article 85 Le second alinéa du I de l’article L. 141-7 du code des assurances est remplacé par trois alinéas ainsi rédigés : « Les adhérents à ces contrats sont membres de droit de l’association souscriptrice ; ils disposent d’un droit de vote à l’assemblée générale et peuvent proposer à celle-ci une résolution. « L’assemblée générale a seule qualité pour autoriser la modification des dispositions essentielles du contrat d’assurance de groupe souscrit par l’association. « Un décret en Conseil d’Etat précise, pour ces associations, les droits des adhérents lors des assemblées.
Les fonds de retraite professionnelle
Article 114 Dans les conditions prévues à l’article 38 de la Constitution, le Gouvernement est autorisé à prendre par ordonnance, dans un délai de six mois à compter de la promulgation de la présente loi, les mesures relevant du domaine de la loi : 1o Permettant la création d’une nouvelle catégorie d’organismes ayant pour objet l’exercice de l’activité de retraite professionnelle supplémentaire ; 2o Ayant pour objet la création du régime prudentiel applicable aux organismes créés en application du 1o, en conformité avec le cadre prévu par la directive 2003/41/CE du Parlement européen et du Conseil du 3 juin 2003 concernant les activités et la surveillance des institutions de retraite professionnelle ; 3o Etendant aux organismes créés en application du 1o le contrôle de l’Autorité de contrôle prudentiel et de résolution et les soumettant aux autres dispositions du code monétaire et financier applicables aux organismes d’assurance ; 4o Permettant les transferts de portefeuilles de contrats couvrant des engagements de retraite professionnelle supplémentaire des entreprises d’assurance, des mutuelles ou unions régies par le livre II du code de la mutualité et des institutions de prévoyance ou unions régies par le titre III du livre IX du code de la sécurité sociale vers les organismes créés en application du 1o ; 5o Permettant à des entreprises d’assurance, des mutuelles ou unions régies par le livre II du code de la mutualité et des institutions de prévoyance ou unions régies par le titre III du livre IX du code de la sécurité sociale ne couvrant que des engagements de retraite professionnelle supplémentaire de modifier, selon une procédure adaptée, leur objet pour relever de la catégorie d’organismes mentionnée au 1o ; 6o Modifiant en tant que de besoin l’article 8 de l’ordonnance no 2006-344 du 23 mars 2006 relative aux retraites professionnelles supplémentaires, afin de moderniser les dispositions applicables aux institutions de retraite professionnelle collective ainsi qu’aux personnes morales administrant ces institutions et de préciser les modalités de leur agrément et d’exercice de leur activité ; 7o Nécessaires à l’adaptation des dispositions du code des assurances, du code de commerce, du code de la mutualité, du code de la sécurité sociale, du code du travail et, le cas échéant, d’autres codes et lois, pour la mise en oeuvre des dispositions prévues aux 1o à 6o ; 8o Adaptant les règles applicables aux régimes de retraite supplémentaire en points gérés par des entreprises d’assurance, des mutuelles ou unions régies par le livre II du code de la mutualité et des institutions de prévoyance ou unions régies par le titre III du livre IX du code de la sécurité sociale en matière d’information des affiliés et en matière de conversion et d’évolution de la valeur de service de l’unité de rente. Les modifications de la garantie de non-baisse de la valeur de service de l’unité de rente peuvent uniquement intervenir dans le cadre d’un avenant accepté par le souscripteur. Un projet de loi de ratification est déposé devant le Parlement dans un délai de trois mois à compter de la publication de l’ordonnance.
Obligation d'information accrue des assurés souscripteurs de contrat retraite
Article 115 I. – Après l’article L. 132-9-4 du code des assurances, il est inséré un article L. 132-9-5 ainsi rédigé : « Art. L. 132-9-5. – Les entreprises d’assurance proposant des contrats d’assurance vie dont les prestations sont liées à la cessation d’activité professionnelle informent annuellement les assurés ayant dépassé la date de liquidation de leur pension dans un régime obligatoire d’assurance vieillesse ou, à défaut, celle mentionnée à l’article L. 161-17-2 du code de la sécurité sociale, de la possibilité de liquider les prestations au titre du contrat. « Elles établissent chaque année, chacune pour ce qui la concerne, un rapport adressé à l’Autorité de contrôle prudentiel et de résolution et au ministre chargé de l’économie, précisant le nombre et l’encours des contrats non liquidés pour lesquels l’adhérent a dépassé l’âge de départ en retraite, ainsi que les moyens mis en oeuvre pour les en informer. » II. – Après l’article L. 223-10-3 du code de la mutualité, il est inséré un article L. 223-10-4 ainsi rédigé : « Art. L. 223-10-4. – Les mutuelles et unions proposant des contrats d’assurance vie dont les prestations sont liées à la cessation d’activité professionnelle informent annuellement les assurés ayant dépassé la date de liquidation de leur pension dans un régime obligatoire d’assurance vieillesse ou, à défaut, celle mentionnée à l’article L. 161-17-2 du code de la sécurité sociale, de la possibilité de liquider les prestations au titre du contrat. « Elles établissent chaque année, chacune pour ce qui la concerne, un rapport adressé à l’Autorité de contrôle prudentiel et de résolution et au ministre chargé de l’économie, précisant le nombre et l’encours des contrats non liquidés pour lesquels l’adhérent a dépassé l’âge de départ en retraite, ainsi que les moyens mis en oeuvre pour les en informer. » III. – L’Autorité de contrôle prudentiel et de résolution remet, avant le 1er juin 2018, un rapport au Parlement présentant, pour les années 2016 et 2017, un bilan décrivant les actions menées pour contrôler le respect par les entreprises d’assurance, les institutions de prévoyance et les mutuelles et unions du code de la mutualité de 10 décembre 2016
l’obligation d’information mentionnée aux articles L. 132-9-4 du code des assurances et L. 223-10-4 du code de la mutualité, dans leur rédaction résultant des I et II du présent article.
Déblocage des petits PERP
Article 116 I. – Après le troisième alinéa du I de l’article L. 144-2 du code des assurances, sont insérés quatre alinéas ainsi rédigés : « Nonobstant les dispositions du deuxième alinéa du présent I, un adhérent peut demander le rachat d’un contrat à une entreprise d’assurances agréée en application de l’article L. 321-1 du présent code, ainsi qu’aux organismes d’assurance mentionnés à l’article L. 144-4, s’il satisfait aux conditions suivantes : « 1o La valeur de transfert du contrat est inférieure à 2 000 € ; « 2o Pour les contrats ne prévoyant pas de versements réguliers, aucun versement de cotisation n’a été réalisé au cours des quatre années précédant le rachat ; pour les contrats prévoyant des versements réguliers, l’adhésion au contrat est intervenue au moins quatre années révolues avant la demande de rachat ; « 3o Le revenu de son foyer fiscal de l’année précédant celle du rachat est inférieur à la somme, majorée le cas échéant au titre des demi-parts supplémentaires retenues pour le calcul de l’impôt sur le revenu afférent audit revenu, prévue au II de l’article 1417 du code général des impôts. » II. – Au troisième alinéa de l’article L. 132-23 du même code, les mots : « prévues par le code du travail en cas de licenciement » sont remplacés par les mots : « accordées consécutivement à une perte involontaire d’emploi ». III. – Les I et II s’appliquent aux contrats en cours à la date de publication de la présente loi.
Inscription à :
Articles (Atom)